

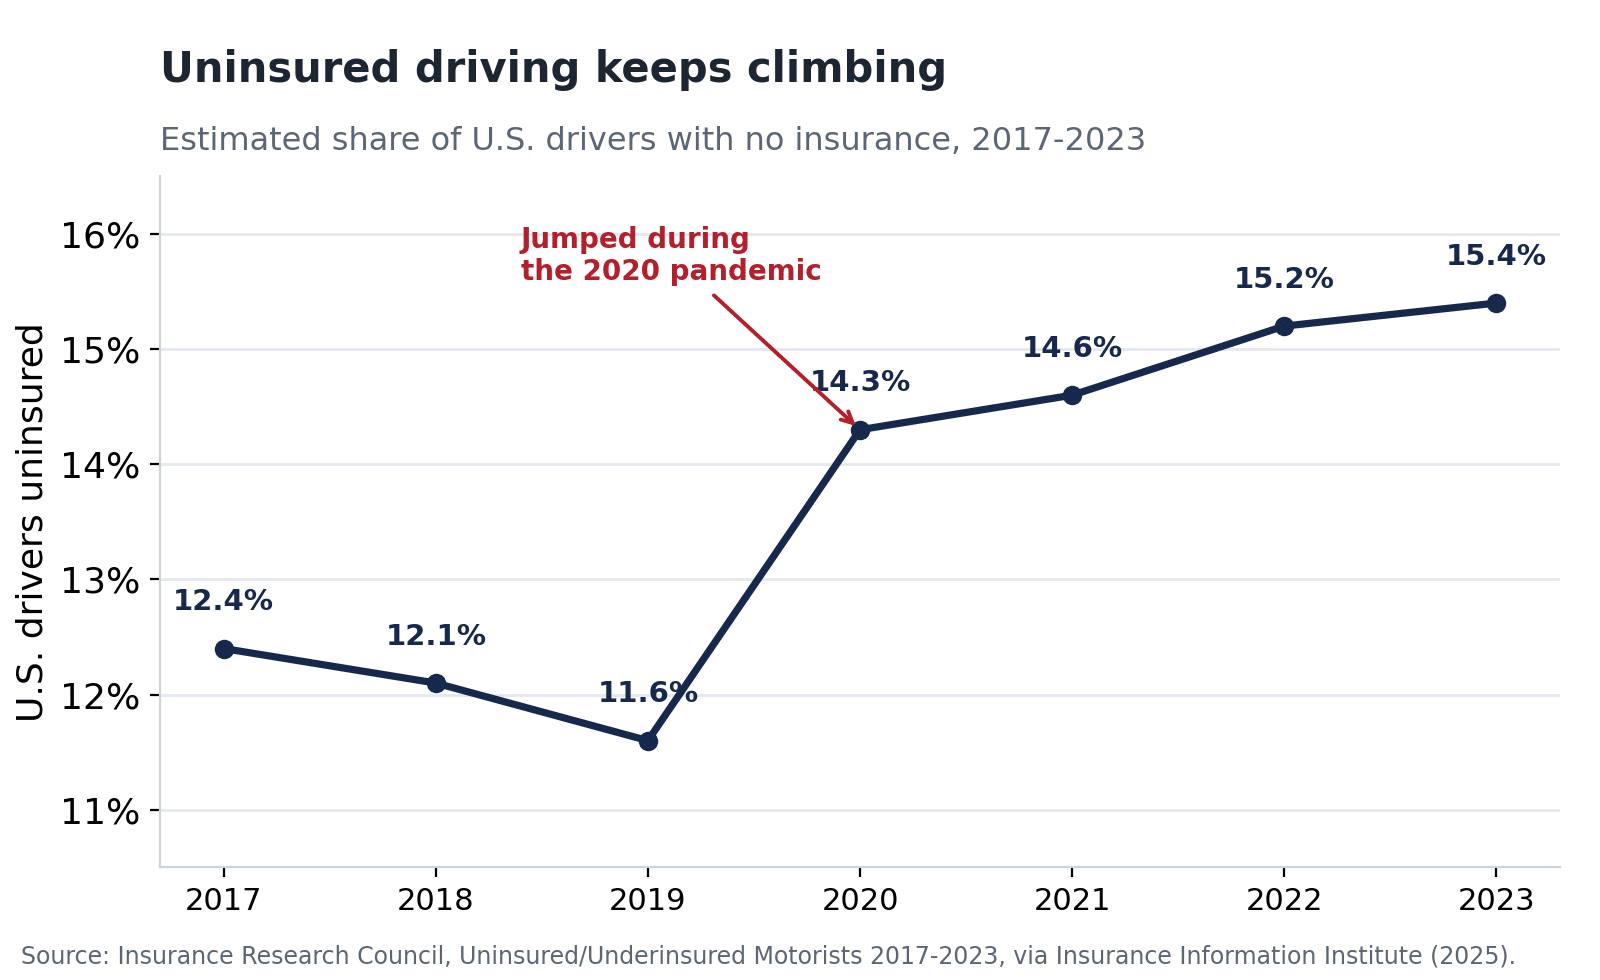
Respuesta rápida: La cobertura del motorista no asegurado o asegurado (UM/UIM) es su propio seguro que paga cuando el conductor a la culpa tiene sin seguro, no es suficiente seguro o huyó de la escena. Debido a que usted recoge de su propia empresa, una reclamación UM/UIM es un primera parte de la reclamación — y su asegurador se convierte en el adversario, con un incentivo financiero para disputar la culpa, minimizar sus lesiones y demora. Acerca de 1 en 7 conductores estadounidenses (15,4%), por lo que esta cobertura es a menudo la única cosa de pie entre una persona gravemente herida y nada. Mira las trampas que destruyen silenciosamente estas afirmaciones — el consensu-to-settle la regla, la UIM offset, rápido Aviso, y Fecha límite de la política. Llamada 800-224-5546 para una consulta libre — sin honorarios a menos que ganes.
- UM/UIM es SU cobertura — usted (o un miembro de la familia) pagó por él, y se pasos en cuando el conductor a la culpa no puede.
- Alrededor de 1 en 7 conductores no están asegurados (15.4% nacionalmente en 2023), y la tasa es aún mayor en varios estados que servimos — 28.2% en Mississippi, el más alto del país.
- Tu propio asegurador es ahora el adversario. Te debe un deber de buena fe, y una negación irrazonable o balón bajo puede ser mala fe.
- Nunca se asiente con el conductor a la culpa antes de obtener el consentimiento escrito de su portador UIM — Hacerlo puede renunciar completamente a su reclamación UIM.
- El plazo para la tramitación de la UM/UIM puede diferir del plazo de carga — puede ser establecido por su póliza de seguro, así que confirme con un abogado.
UM/UIM Claims at a Glance
| Pregunta | Respuesta corta |
|---|---|
| ¿Qué es la cobertura UM/UIM? | Su propia cobertura que paga cuando el conductor a cargo no tiene seguro, no lo suficiente, o huyó. |
| ¿Con quién presento la demanda? | Tu propio asegurador — es una reivindicación de primer partido, que es lo que hace el adversario dinámico. |
| ¿Qué tan común son los conductores no asegurados? | Alrededor de 1 en 7 nacional (15,4%, 2023); 28,2% en Mississippi — el más alto en EE.UU. |
| ¿Cuál es el error más grande para evitar? | Asentarse con el conductor a la culpa antes de obtener el consentimiento escrito de su portador UIM. |
| ¿Cuánto tiempo tengo que archivar? | Generalmente el plazo de daño estatal (1-3 años), pero su política puede establecer un plazo diferente — confirmar con un abogado. |
| ¿Qué costará un abogado? | Nada delante — un cargo de contingencia, pagado sólo si se recupera. |
Estadísticas motoristas no aseguradas
Fuentes: Insurance Research Council / Insurance Information Institute, Motoristas no asegurados y asegurados: 2017–2023 (2025); límite mínimo estatal de lesiones corporales, Instituto de Información de Seguros (Dec. 2023).
Si un conductor sin seguro te hace daño, la verdad difícil es que suele haber ninguna política del otro lado para pagar sus cuentas. Esa es exactamente la situación para la cobertura motorista no asegurada o asegurada — y es una situación mucho más común de lo que la mayoría de la gente se da cuenta. En 2023, 15.4 por ciento de los conductores — más de uno en siete — no asegurados, y en los estados servimos los números corren incluso más alto.
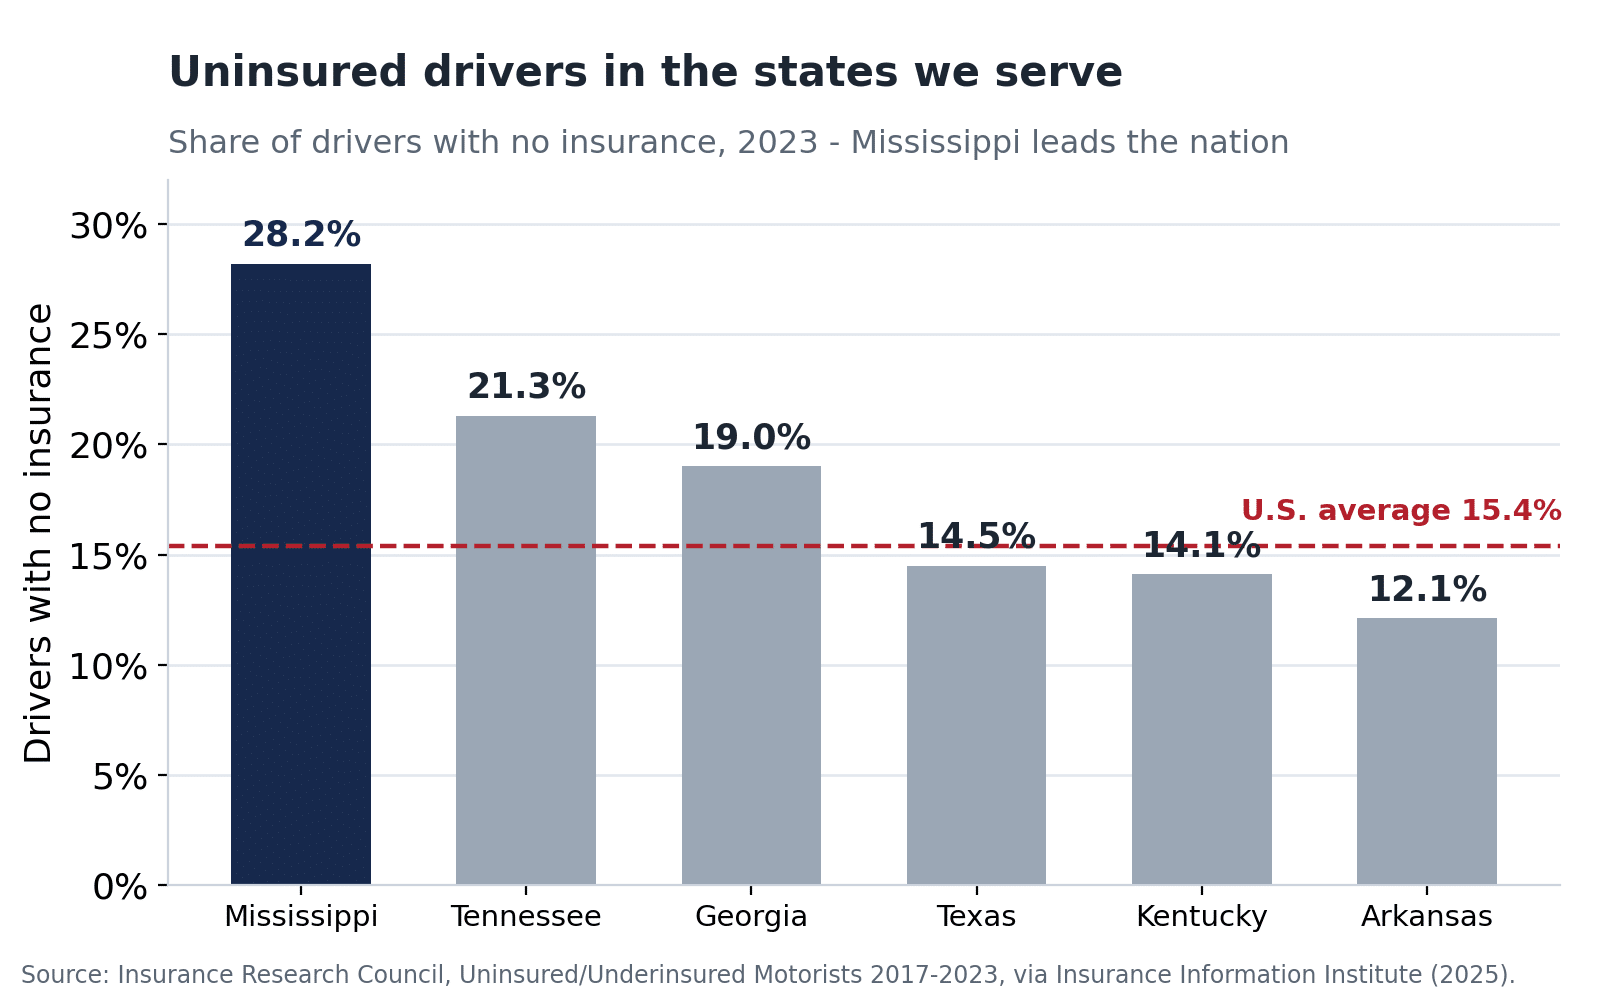
Misisipí (28,2%) tiene la tasa más alta de sin seguro en el país, y Tennessee (21,3%) y Georgia (19,0%) ambos están muy por encima del promedio nacional. Texas (14,5%), Kentucky (14,1%), y Arkansas (12,1%) son inferiores pero todavía significan que una parte significativa de los conductores en el camino no tienen nada. Cuando agregas menoresconductores asegurados — los que llevan sólo una política de corto plazo — la imagen es peor: a nivel nacional, uno de cada tres conductores no asegurado o aseguradoPara cualquier persona con una lesión grave, eso hace que su propia cobertura UM/UIM la diferencia entre una recuperación real y nada en absoluto.
¿Qué es la cobertura motorista no asegurada o asegurada?
La cobertura motorista no asegurada o asegurada es seguro que usted lleva en su propia póliza que le paga cuando el conductor a la culpa noHay dos partes. Motorista no asegurado (UM) cobertura se aplica cuando el conductor no tenía ningún seguro en absoluto, incluyendo un conductor de golpe o "fantom". Motorista asegurado (UIM) cobertura se aplica cuando el conductor a la culpa tenía seguro, pero no lo suficiente para cubrir el alcance completo de sus lesiones. En ambos casos el dinero viene de tu propio asegurador, no el otro conductor — que es la cosa más importante para entender estas afirmaciones.
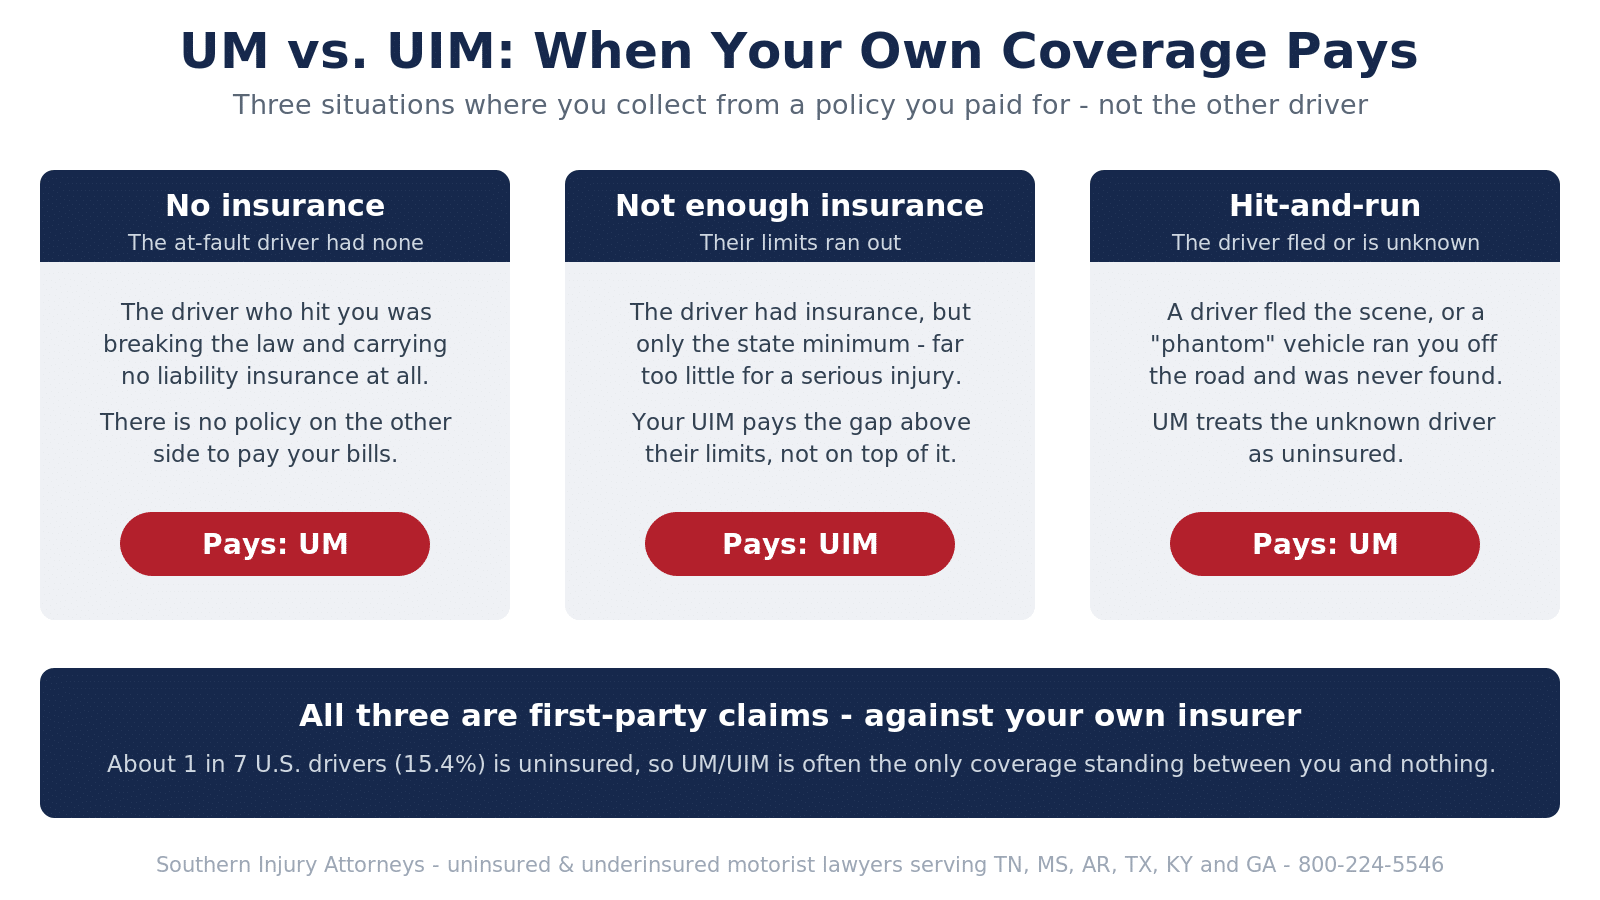
Esta cobertura generalmente protege más que tú. Dependiendo de la política, normalmente cubre usted, miembros de su casa, y pasajeros en su vehículo, y puede aplicarse si usted estaba conduciendo, un pasajero, o incluso un peatón golpeado por un conductor no asegurado. Los aseguradores en cada estado que servimos son requerido para ofrecer cobertura UM/UIM, y en la mayoría de los estados sólo se puede ir sin ella si usted lo rechazó por escrito — tantas personas tienen esta cobertura incluso si no recuerdan comprarla.
¿Cuándo se aplica la cobertura UM/UIM?
La cobertura UM/UIM se aplica en tres situaciones: el conductor a la falla sin seguro, el conductor a la culpa tenía seguro pero no es suficiente para cubrir sus daños, o el conductor a la falla huyó o nunca fue identificado (un vehículo fantasma o atropellado). El escenario "no es suficiente" es más común de lo que la gente espera, porque la cobertura mínima que un conductor es legalmente requerido para llevar es tan baja.
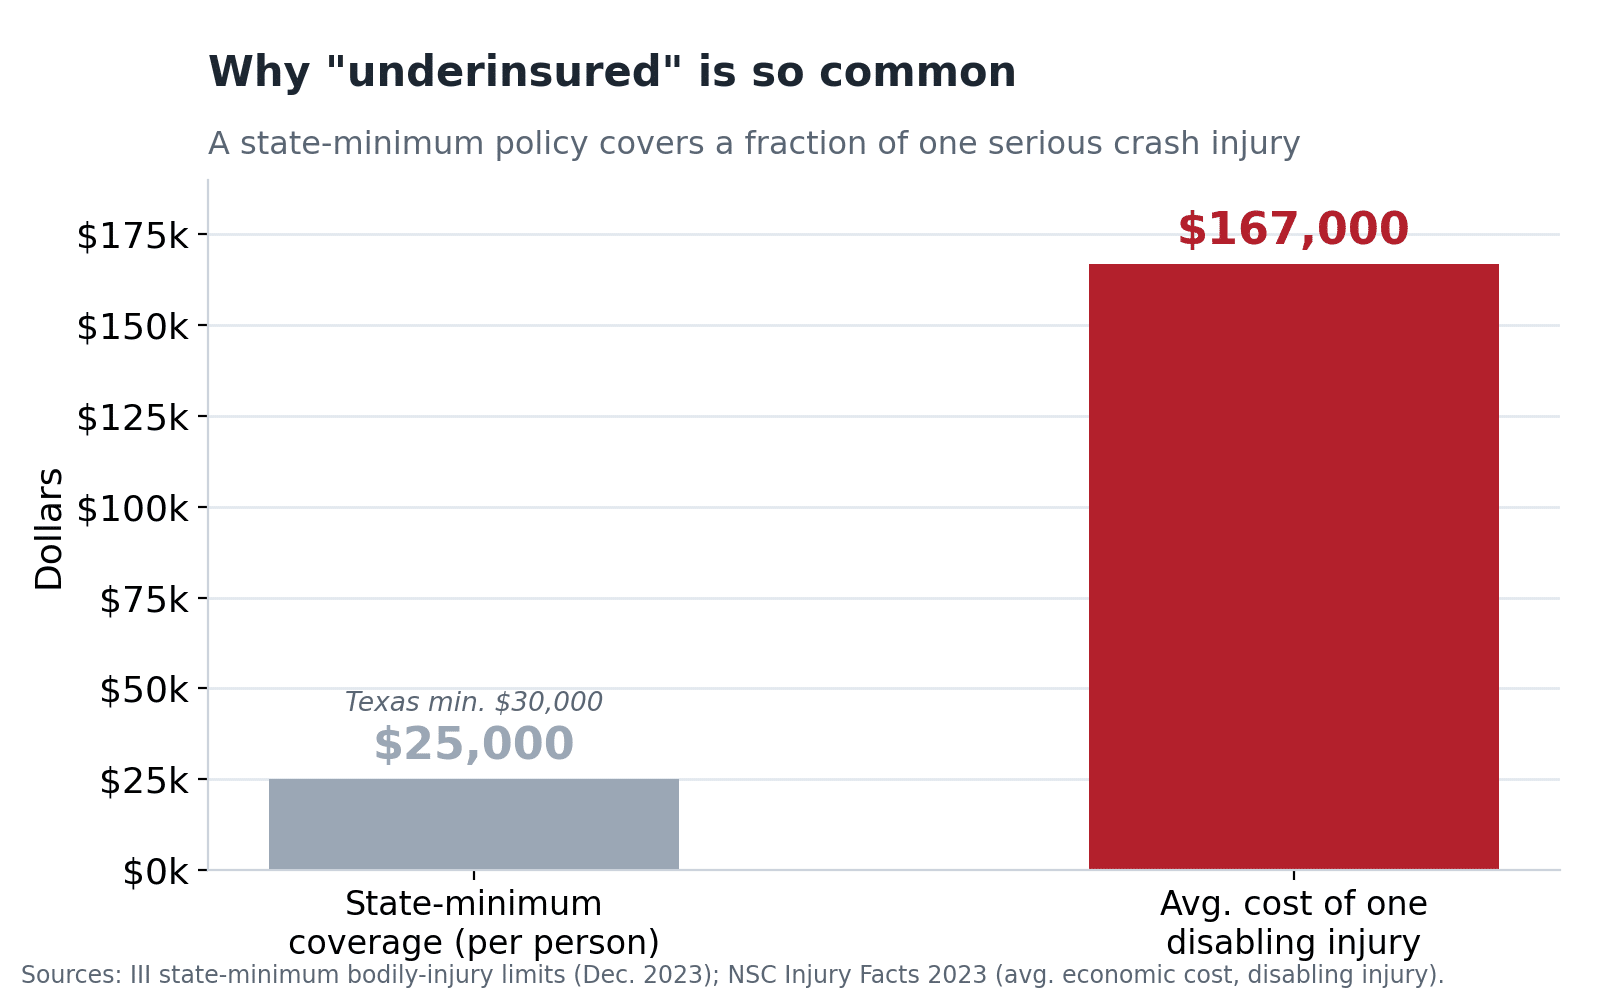
En la mayoría de los estados que servimos, un conductor sólo tiene que llevar $25.000 en cobertura de lesiones corporales por persona (Asuntos)$30.000 en Texas). Pero el Consejo Nacional de Seguridad pone al costo económico promedio de una sola lesión por accidente de discapacidad $167.000 — y eso es antes del dolor, el sufrimiento y la pérdida de ingresos futuros. Una póliza mínima puede agotarse por un viaje en ambulancia y una sola cirugía. Cuando eso suceda, tu La cobertura de la UIM da pasos para pagar la brecha entre los límites del conductor a la falla y lo que sus lesiones realmente valen.
¿Qué tan común son los conductores no asegurados?
Muy común — y el problema está empeorando. Nationally, the share of uninsured drivers subió del 11,6% en 2019 al 15,4% en 2023, con un salto agudo durante la pandemia del 2020. Eso significa que una gran parte de las personas gravemente heridas descubren, a menudo semanas después, que el conductor que las lastimó no tiene manera de pagar.
Por eso le decimos a cada cliente lo mismo: no asuma que su caso ha terminado sólo porque el otro conductor no tiene seguro. Si usted lleva la cobertura UM/UIM — y la mayoría de la gente lo hace — Tienes una reclamación. La lucha simplemente se mueve de la aseguradora del otro conductor a la suya.
¿Por qué mi propia compañía de seguros me lucha?
Porque una reclamación UM/UIM es una primera parte de la reclamación — Estás preguntando a tu propia asegurador para pagarle — la empresa a la que has pagado primas durante años de repente se comporta como el lado opuesto. Todavía le debe una ley deber de buena fe, pero también tiene un incentivo financiero directo para disputar quién fue culpable, minimizar sus lesiones, cuestionar su tratamiento médico y retrasar el pago. La gente está a menudo conmocionada por cómo el adversario se convierte en su propio asegurador.
Esta es la diferencia básica entre una reclamación UM/UIM y una reclamación de lesión ordinaria. En un caso normal, su asegurador está de su lado contra la compañía del otro conductor. En un caso UM/UIM, tu asegurador es el que escribe el chequeAsí que cada dólar que paga sale de su propio bolsillo. Eso cambia completamente la dinámica — y es exactamente por qué tener su propio abogado importa aunque es "su" compañía de seguros.
La ley pone límites a este comportamiento. Su asegurador le debe un deber de manejar su reclamación razonable y de buena fe. Cuando un asegurador niega una reclamación válida, arrastra sus pies sin justificación, o hace una oferta de bola baja sin base razonable, que puede elevarse al nivel de mala fe — que en muchos estados expone al asegurador a daños adicionales más allá de los límites de la política. Reconocer y documentar conductas de mala fe es parte de cómo hacemos responsables a su asegurador.
¿Qué trampa puede destruir una reclamación UM/UIM?
Las reclamaciones UM/UIM se pierden silenciosamente trampas técnicas mucho más a menudo que se pierden en los méritos. Estas son reglas no obvias enterradas en su política y en la ley estatal, y falta incluso uno puede borrar la cobertura que ya pagó.
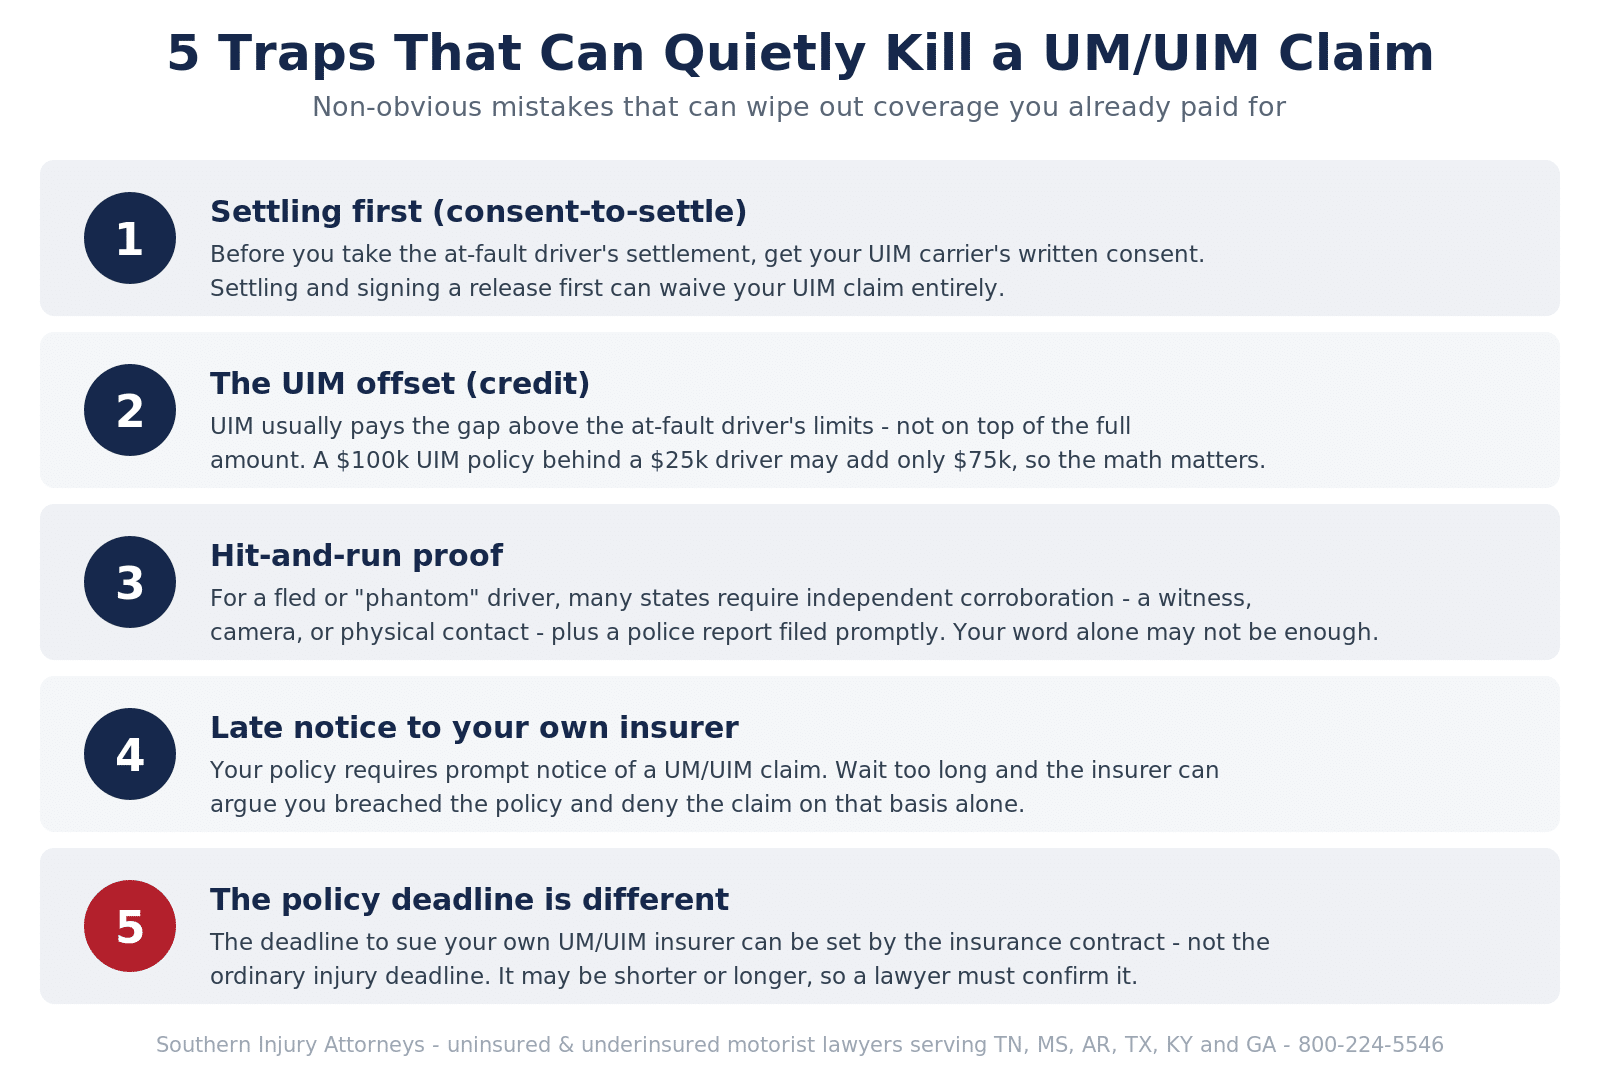
Los cinco que destruyen las más reivindicaciones son:
- Consentimiento a calma. Antes de aceptar un acuerdo de la aseguradora del conductor a la culpa, generalmente debe notificar a su portador UIM y obtener su consentimiento escrito. Solución y firma de un lanzamiento primero puede renuncia a su reclamación UIM, porque destruye el derecho de su asegurador a ir después del conductor a la culpa. Este es el único más dañino — y más comunes — error.
- The UIM offset (credit). UIM normalmente paga el brecha los límites del controlador predeterminado, no encima de la cantidad completa. A $100.000 políticas UIM detrás de $25.000 conductores pueden añadir sólo $75.000 — Así que entender las matemáticas es esencial para valorar su reclamación.
- La corroboración de golpes. Para un conductor huido o fantasma, muchos estados requieren corroboración independiente — un testigo, una cámara o contacto físico — más un informe policial presentado rápidamente. Su testimonio solo puede no ser suficiente.
- Un aviso rápido. Su política requiere que usted notificar rápidamente a su propio asegurador de una reclamación UM/UIM. Espera demasiado tiempo y el asegurador puede argumentar que has infringido la política y negar la reclamación solo sobre esa base.
- El plazo de política. Fecha límite su propio asegurador UM/UIM puede regirse por el seguro contrato en lugar de la prescripción del daño ordinario. Puede ser más corto o más, por lo que un abogado debe confirmar exactamente qué plazo se aplica a usted.
¿Puedo "Stack" mi cobertura UM/UIM?
A veces, sí. Stacking significa combinar límites UM/UIM a través de múltiples vehículos o múltiples políticas para aumentar la cobertura total disponible para usted. Por ejemplo, si usted asegura tres vehículos cada uno con $50.000 en cobertura UM, en un estado que permite apilar puede ser capaz de acceder hasta $150.000 en vez de simplemente $50.000. Algunos estados y políticas permiten apilar, algunos lo restringen, y muchas políticas contienen lenguaje "anti-estacking". Si puedes apilar — y cuánto cobertura que desbloquea — depende de la ley de su estado y de la redacción de su política, que es una de las primeras cosas que revisamos.
¿Y si fuera un Hit-and-Run?
Un atropello es exactamente para lo que la cobertura motorista no asegurada es. Cuando el conductor te golpeó huyó de la escena o era un Vehículo fantasma que te alejó de la carretera y nunca fue identificado, la cobertura UM trata a ese conductor desconocido como no asegurado y paga su reclamación. Pero las reclamaciones UM de éxito y gestión vienen con sus propias reglas: muchos estados requieren o contacto físico con el vehículo desconocido o pruebas independientes corroborando que existió y causó el accidente — un testigo, vigilancia o imágenes de dashcam — y a informe policial presentado con prontitud, a menudo dentro de un día o dos. Es por eso que llamar al 911 y reportar el accidente inmediatamente es tan importante después de un golpe y correr.
¿Qué pasa si yo estaba en parte por la culpa?
Normalmente puedes recuperarte. Ser parte de la culpa no borra una reclamación UM/UIM — pero debido a que la reclamación sigue descansando en la negligencia del otro conductor, la de su estado relativa a la predeterminación aplica y puede reducir su recuperación por su parte de la culpa.
| Estado | Artículo | Lo que significa para ti |
|---|---|---|
| Tennessee | Modificado — 50% de la barraMcIntyre v. BalentineS.W.2d 52 (Tenn. 1992) | Usted puede recuperar sólo si usted es menos del 50% de culpa; su premio se reduce por su parte. |
| Mississippi | Comparación pura (Miss. Code § 11-7-15) | Usted puede recuperar incluso si usted está mayormente en la culpa; el premio se reduce por su porcentaje. |
| Arkansas | Modificado — 50% de barra (Ark. Code § 16-64-122) | Barrado sólo si su culpa es igual o mayor a la de la otra parte; de lo contrario reducido por su parte. |
| Texas | Modificado — 51% bar (Tex. Civ. Prac. " Rem. Code § 33.001) | Usted puede recuperarse a menos que su responsabilidad sea mayor al 50%; usted puede todavía recuperarse exactamente al 50%. |
| Kentucky | Comparación pura (KRS § 411.182) | Usted puede recuperar incluso si usted está en gran parte en la culpa; el premio se reduce por su porcentaje. |
| Georgia | Modificado — 50% de barra (O.C.G.A. § 51-12-33) | Usted puede recuperar sólo si usted es menos del 50% de culpa; su premio se reduce por su parte. |
Las reglas de incumplimiento comparativos se aplican a los hechos de cada caso. Debido a que los aseguradores utilizan argumentos de falla para reducir los pagos, cómo se investiga y presenta el caso puede cambiar su recuperación significativamente.
¿Cuánto es un valor de reclamación UM/UIM?
La respuesta honesta: tu límite de cobertura es el techo. A diferencia de una reclamación contra un conductor a la culpa — cuyos bienes se pueden alcanzar a veces — a UM/UIM claim can pay no more than the UM/UIM limits on your policy (plus any additional coverage you can stack). Dentro de ese techo, el valor gira en el gravedad de sus lesiones, el costo completo de la atención médica pasada y futura, sus ganancias perdidas y los límites disponibles.
Esto también es por qué tipo de fallos. Una alta velocidad colisión frontal o a Rollo tiende a causar lesiones mucho más graves — y, por consiguiente, reclamaciones mayores — que un fender-bender de baja velocidad, mientras que la cobertura disponible permanece igual. Cuando un conductor no asegurado o asegurado causa un accidente trasero, un intersección colisión, a peatón lesión o lesión borracho. tu cobertura UM/UIM es lo que financia la recuperación. Y en un accidente mortal, la familia puede perseguir daños de muerte ilícitos por la misma cobertura. Obtener el valor correcto significa probar el alcance completo de las lesiones e identificar cada capa de cobertura disponible.
Qué hacer después de un choque con un conductor sin seguro o sin seguro
- Llame al 911 y consiga el informe de la policía. Un informe oficial es crítico, especialmente en un hit-and-run, donde puede ser la corroboración que su reclamación UM requiere.
- Obtener atención médica inmediatamente, incluso si te sientes bien — algunas lesiones graves son enmascaradas por la adrenalina, y una brecha de tratamiento es la primera cosa que un asegurador ataca.
- Documenta la escena, el daño y cualquier testigo — fotos de los vehículos y la escena, y los nombres y números de cualquiera que vio lo que pasó, especialmente después de un golpe y fuga.
- Notifique a su propio asegurador rápidamente. Su política tiene un requisito de aviso, y una reclamación UM/UIM depende de informar el accidente a su propia empresa a tiempo.
- No te conformes con — o firmar una liberación para — el conductor a la carta antes de obtener el consentimiento de su portador UIM. El arreglo primero puede renunciar completamente a su reclamación UIM.
- Tenga cuidado de darle a su propio asegurador una declaración grabada. Recuerde que en una reclamación UM/UIM su asegurador es ahora el adversario; hable con un abogado antes de dar una declaración registrada.
- Llame a un abogado UM/UIM. El consentimiento, el aviso y las reglas del plazo son fáciles de perder, y un error temprano puede costar toda la reclamación.
Nuestros resultados en casos graves de accidentes automovilísticos
Cada caso es diferente, pero nuestros resultados reflejan lo duro que luchamos por las víctimas del accidente:
- Recuperación de seis cifras — Nuestro cliente fue detenido en el tráfico cuando un 18 ruedas no se detuvo en el tiempo y los reenvió.
- Seis cifras — Un soldado de 18 ruedas empujó a nuestro cliente a una pared de barrera, causando sus lesiones.
- $175.000 asentamientos — El Mercedes de nuestro cliente fue reorganizado y atrapado fuego; incluso con tratamiento médico mínimo, recuperamos $175.000.
Los resultados anteriores no garantizan un resultado similar. Cada caso depende de sus propios hechos.
¿Por qué elegir Fiscales de Lesiones del Sur
Somos una empresa de lesiones por contingencia que maneja reclamaciones motoristas no aseguradas y aseguradas por graves accidente de coche victimas, con abogados licenciados en Tennessee, Mississippi, Arkansas, Texas, Kentucky y Georgia. Una reclamación UM/UIM es una lucha con su propia compañía de seguros, así que la tratamos como la afirmación adversarial que es — probar la culpa, documentar el alcance total de sus lesiones, proteger sus derechos de consentimiento para resolver, y cumplir todos los avisos y plazos de política. Porque un conductor no asegurado puede estar detrás de cualquier tipo de accidente, también manejamos el desastre subyacente, desde retórica y intersección colisiones a Head-on, Rollo, peatón, y borracho. casos. No pagas nada a menos que ganemos.
Sede: 5050 Poplar Ave, Ste 920, Memphis, TN 38157, con oficinas en Dallas, Houston y Atlanta. Las consultas son gratuitas y manejadas por teléfono en cualquier lugar que practiquemos: 800-224-5546. Si su accidente ocurrió en Memphis, vea nuestra dedicada Memphis uninsured motorist accident lawyer página; en Atlanta, vea nuestra Atlanta no asegurado abogado motorista página.
Deadlines to File a UM/UIM Claim
Hay realmente dos plazos para ver. La primera es la prescripción ordinaria de la caída subyacente, que es un caso de lesión motor-vehículo. El segundo — y la única gente extraña — es que el plazo para seguir su la cobertura UM/UIM puede ser establecida por su póliza de seguro, y puede ser diferente de la fecha límite.
| Estado | Plazo de presentación de daños | Estatuto |
|---|---|---|
| Tennessee | 1 año | Tenn. Code § 28-3-104 |
| Mississippi | 3 años | Señorita. Code § 15-1-49 |
| Arkansas | 3 años | Ark. Code § 16-56-105 |
| Texas | 2 años | Tex. Civ. Prac. " Rem. Code § 16.003 |
| Kentucky | 2 años | KRS § 304.39-230 |
| Georgia | 2 años | O.C.G.A. § 9-3-33 |
Los plazos anteriores son los plazos de carga para demandar al conductor predeterminado. El plazo para continuar con su propio asegurador para beneficios UM/UIM puede funcionar en un reloj separado — a veces más tiempo (una reclamación por incumplimiento de contrato puede no acumularse hasta que el asegurador niega su reclamación) y a veces más corto, donde la política impone su propio plazo. Debido a que estas reglas varían por estado y por política, el curso más seguro es hablar con un abogado de inmediato y confirmar exactamente qué plazos se aplican a su reclamación.
Servimos víctimas de accidentes en todo el mundo Tennessee, Mississippi, Arkansas, Texas, Kentucky, y Georgia.
Preguntas frecuentes del motorista no asegurado
¿Qué es la cobertura motorista no asegurada?
La cobertura del motorista no asegurado (UM) es parte de su propia póliza de auto que paga por sus lesiones cuando el conductor a la falla no tenía seguro, incluyendo un conductor de ataque o fantasma. Entra en los zapatos del seguro perdido y te paga hasta los límites de UM. Por lo general te cubre, tus miembros del hogar y pasajeros, ya sea que conducías, montabas o te golpeas como peatón.
¿Tengo que demandar a mi propia compañía de seguros?
A menudo no tiene que presentar una demanda en absoluto — muchas reclamaciones UM/UIM se resuelven. Pero debido a que el dinero viene de su propio asegurador, la reclamación es contradictoria, y si la empresa se niega a pagar lo que su reclamo vale, el siguiente paso es una demanda o arbitraje contra su propio asegurador. Eso es normal para las reclamaciones UM/UIM y no significa que haya hecho nada malo; es simplemente cómo se aplica esta cobertura.
¿Cuál es la diferencia entre UM y UIM?
La cobertura motorista no asegurada (UM) se aplica cuando el conductor no tenía seguro en absoluto, incluyendo un atropello. La cobertura del motorista asegurado (UIM) se aplica cuando el conductor a la culpa tenía seguro, pero no lo suficiente para cubrir sus daños. UIM normalmente paga la brecha por encima de los límites del conductor a la culpa en lugar de por encima de la cantidad completa. Ambos son reclamos de primera persona contra su propia política.
El conductor que me golpeó no tenía seguro — ¿Qué puedo hacer?
Si usted lleva cobertura motorista no asegurada — y la mayoría de los conductores lo hacen, porque los aseguradores deben ofrecerlo y generalmente sólo puede rechazarlo por escrito — puede hacer una reclamación UM contra su propia política. Paga sus facturas médicas, salarios perdidos y dolor y sufrimiento hasta sus límites de UM, así como la política del conductor a la culpa tendría. No asuma que su caso ha terminado porque el otro conductor no tenía nada.
¿La UM cubre un éxito?
Sí. Un conductor de "fantasma" atropellado o no identificado es tratado como no asegurado, por lo que la cobertura de UM se aplica. Muchos estados requieren la corroboración independiente de que el vehículo desconocido existió y causó el accidente — como un testigo, videocámara o contacto físico — y un informe policial presentado con prontitud. Es por eso que es crítico llamar al 911 e informar de un golpe y fuga inmediatamente.
¿Una reclamación de UM aumentará mis tasas de seguro?
Por lo general, una reclamación no por culpa no debe aumentar sus tarifas, y muchos estados limitan la capacidad de un asegurador para cobrarle por un accidente que no fue su culpa. Las prácticas varían por asegurador y estado, sin embargo, por lo que no hay garantía absoluta. De cualquier manera, la protección que usted pagó está allí para ser utilizado, y el miedo a un aumento de la tasa no es una buena razón para dejar una lesión grave sin compensación.
¿Puedo conformarme con el otro conductor y seguir reclamando UIM?
Sólo si sigues la regla de consentimiento a solución. Antes de aceptar un acuerdo de la aseguradora del conductor a la culpa, generalmente debe notificar a su portador UIM y obtener su consentimiento por escrito. Si usted establece y firma una liberación primero, usted puede renunciar a su reclamación UIM, porque el arreglo destruye el derecho de su asegurador a recuperarse del conductor a la culpa. Siempre obtener el consentimiento de UIM por escrito antes de establecerse.
¿Puedo apilar mi cobertura UM?
A veces. Stacking combina límites UM/UIM a través de múltiples vehículos o políticas para aumentar la cobertura total disponible. Algunos estados y políticas lo permiten, otros lo restringen, y muchas políticas contienen lenguaje antiestático. Si usted puede apilar, y cuánta cobertura se desbloquea, depende de la ley de su estado y su política específica, que es una de las primeras cosas que un abogado revisa.
¿Cuánto tiempo tengo que presentar una reclamación UM/UIM?
Hay dos plazos. El plazo de carga en los accidentes subyacentes varía de un año en Tennessee a tres años en Mississippi y Arkansas, con dos años en Texas, Kentucky y Georgia. Pero la fecha límite para obtener su propio asegurador para beneficios UM/UIM se puede establecer por su contrato de seguro y difiere del plazo de la carga — a veces más largo, a veces más corto. Debido a que las reglas varían, confirme su fecha límite con un abogado inmediatamente.
¿Qué vale una reclamación UM/UIM?
Su límite de cobertura UM/UIM es el techo en lo que puede recuperar, además de cualquier cobertura que pueda apilar. Dentro de ese límite, el valor depende de la gravedad de sus lesiones, el costo completo de la atención médica pasada y futura, los ingresos perdidos y la cobertura disponible. Es por eso que el tipo y la gravedad del accidente importan tanto, y por qué probar el alcance completo de las lesiones es esencial.
¿Y si mi asegurador actúa de mala fe?
Su asegurador le debe el deber de manejar su reclamación razonable y de buena fe. Si niega una reclamación válida, retrasa sin justificación, o hace una oferta de béisbol sin base razonable, eso puede ser mala fe. En muchos estados, la conducta de mala fe expone al asegurador a daños adicionales más allá de los límites de la política. Documentar conductas irrazonables es parte de cómo un abogado responsabiliza a su propio asegurador.
¿Cuánto cuesta un abogado de la UM?
Nada delante. Trabajamos con una cuota de contingencia, así que nuestra cuota sale de la recuperación y no debes nada a menos que ganemos. Las consultas siempre son gratuitas. Debido a que una reclamación UM/UIM es una lucha con su propio asegurador sobre reglas técnicas, tener un abogado que maneja estas reclamaciones puede ser la diferencia entre una reclamación negada y una recuperación completa.
Hable con un Abogado Motorista No asegurado — Gratis
Si usted fue herido por un conductor sin seguro, muy poco seguro, o alguien que huyó de la escena, su propia cobertura UM/UIM puede ser la clave de su recuperación — pero el consentimiento, el aviso y las reglas del plazo deben ser manejados correctamente y rápidamente. Obtenga una consulta gratuita sin obligaciones con los abogados licenciados en Tennessee, Mississippi, Arkansas, Texas, Kentucky y Georgia. Call 800-224-5546 — sin honorarios a menos que ganes. También puede contactarnos en línea.
Esta página es información legal general, no asesoramiento legal. Las reglas UM/UIM varían por estado y por los términos de su política, y cada caso es diferente. Contactarnos no crea una relación abogado-cliente.

