


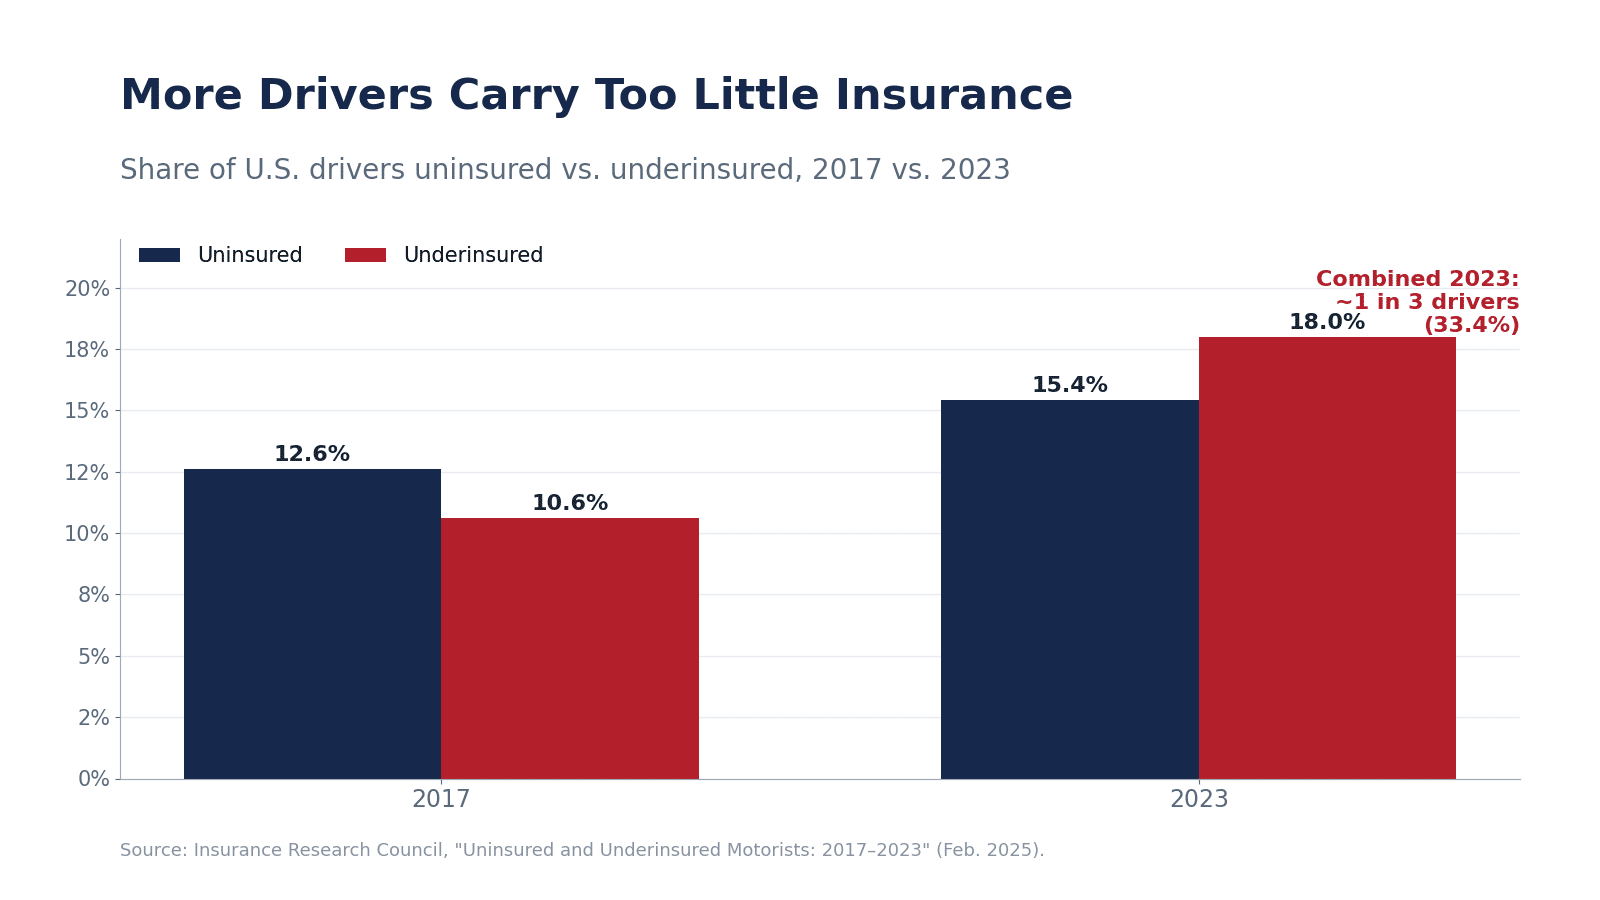
Respuesta rápida: La cobertura del motorista no asegurado o asegurado (UM/UIM) es parte de tu propio póliza de auto que paga sus pérdidas de lesiones cuando el conductor a la culpa no tiene seguro, demasiado pequeño seguro, o huye de la escena. En Houston importa porque Texas sólo requiere conductores para llevar 30/60/25 límites mínimos, y aproximadamente uno de cada tres conductores de EE.UU. no está asegurado o asegurado. Una reclamación UM/UIM se presenta contra su propio asegurador, y la ley de Texas le da un plazo de contrato de cuatro años (Tex. Civ. Prac. " Rem. Code § 16.004) — pero notifique a su asegurador rápido. Llame a nuestros abogados automovilistas sin seguro en Houston 346-299-8430 para una consulta gratuita. Sin cargo a menos que ganemos.
- UM/UIM es primer partido cobertura — paga de tu la política, no la de los pilotos.
- Cubre tres situaciones: una no asegurado conductor, un asegurados conductor cuyos límites se agotan, y un golpe-y-run que te golpeó.
- Under Brainard v. Trinity Universal, su asegurador no debe nada en un reclamo UIM hasta que la culpa y la subseguro están legalmente establecidos — así que a menudo debemos presentar traje.
- The UM/UIM claim is a contract claim with a cuatro años plazo, pero los términos de aviso de su política pueden reducir ese corto — actuar rápidamente.
- Recuperación de barras de Texas solo si fueras más del 50% por falta; de lo contrario su premio se reduce por su parte.
Houston Uninsured Motorist Claims at a Glance
| Pregunta | Respuesta corta |
|---|---|
| ¿De quién paga el seguro? | Su propia cobertura UM/UIM — a First-party claim |
| ¿Cubre un golpe y corre? | Sí, si el vehículo te golpeó físicamente (Tex. Ins. Code § 1952.104) |
| ¿El plazo para presentar? | UM/UIM es una reclamación por contrato de 4 años (§ 16.004) — pero dar aviso y actuar dentro de 2 años para estar seguro |
| ¿Tengo que demandar a mi propio asegurador? | A menudo sí — Brainard requiere un juicio que establezca fallas y subseguros |
| ¿Puedo recuperarme si en parte es culpable? | Sí, a menos que fueras más del 50% de culpa (§ 33.001) |
| ¿ Costo para contratarnos? | $0 arriba — sin cargo a menos que ganemos |
| ¿Dónde estás? | 340 N Sam Houston Pkwy E, Ste A1045, Houston, TX 77060 |
Fuentes: Consejo de Investigación de Seguros, "Motoristas asegurados y asegurados: 2017–2023" (Feb. 2025); Tex. Civ. Prac. " Rem. Code § 16.004.
¿Qué es la cobertura motorista no asegurada en Texas?
La cobertura motorista no asegurada / asegurada es una parte de su propia política automovilística de Texas que entra en los zapatos de un conductor a bajo costo que no puede pagar. Paga sus pérdidas de lesiones corporales — y, con la opción de daños de propiedad, el daño de su vehículo — en tres situaciones: el otro conductor había sin seguro, el otro conductor tenía seguro pero no es suficiente para cubrir sus lesiones, o el otro conductor fue un golpe-y-run que golpeó tu auto. Los aseguradores de Texas deben ofrecer cobertura UM/UIM en cada política de automóviles, y sólo va sin ella si usted lo rechazó por escrito (Tex. Ins. Code § 1952.101). Porque lo es primer partido cobertura, usted lo persigue contra su propia compañía de seguros en lugar del otro conductor — que es exactamente por qué estas reclamaciones tienen reglas propias.
¿Cubrir la cobertura motorista sin seguro en Houston?
Sí. Según la ley de Texas, un conductor atropellado es tratado como un no asegurado motorista, por lo que su cobertura UM puede pagar por un conductor que huye que te lastimó. Hay una captura importante para una no identificados Vehículo fantasma: Texas requiere contacto físico real entre el vehículo de ataque y de funcionamiento y usted o su coche (Tex. Ins. Code § 1952.104). Un verdadero "miss-and-run" — donde un coche te obligó a salir de la carretera pero nunca te tocó — generalmente no está cubierto a menos que su política lo agregue específicamente. De cualquier manera, llame a la policía y reporte el accidente inmediatamente: un informe policial rápido es a menudo la evidencia que prueba que otro vehículo estuvo involucrado.
¿Qué pasa si el conductor de ataque estaba asegurado?
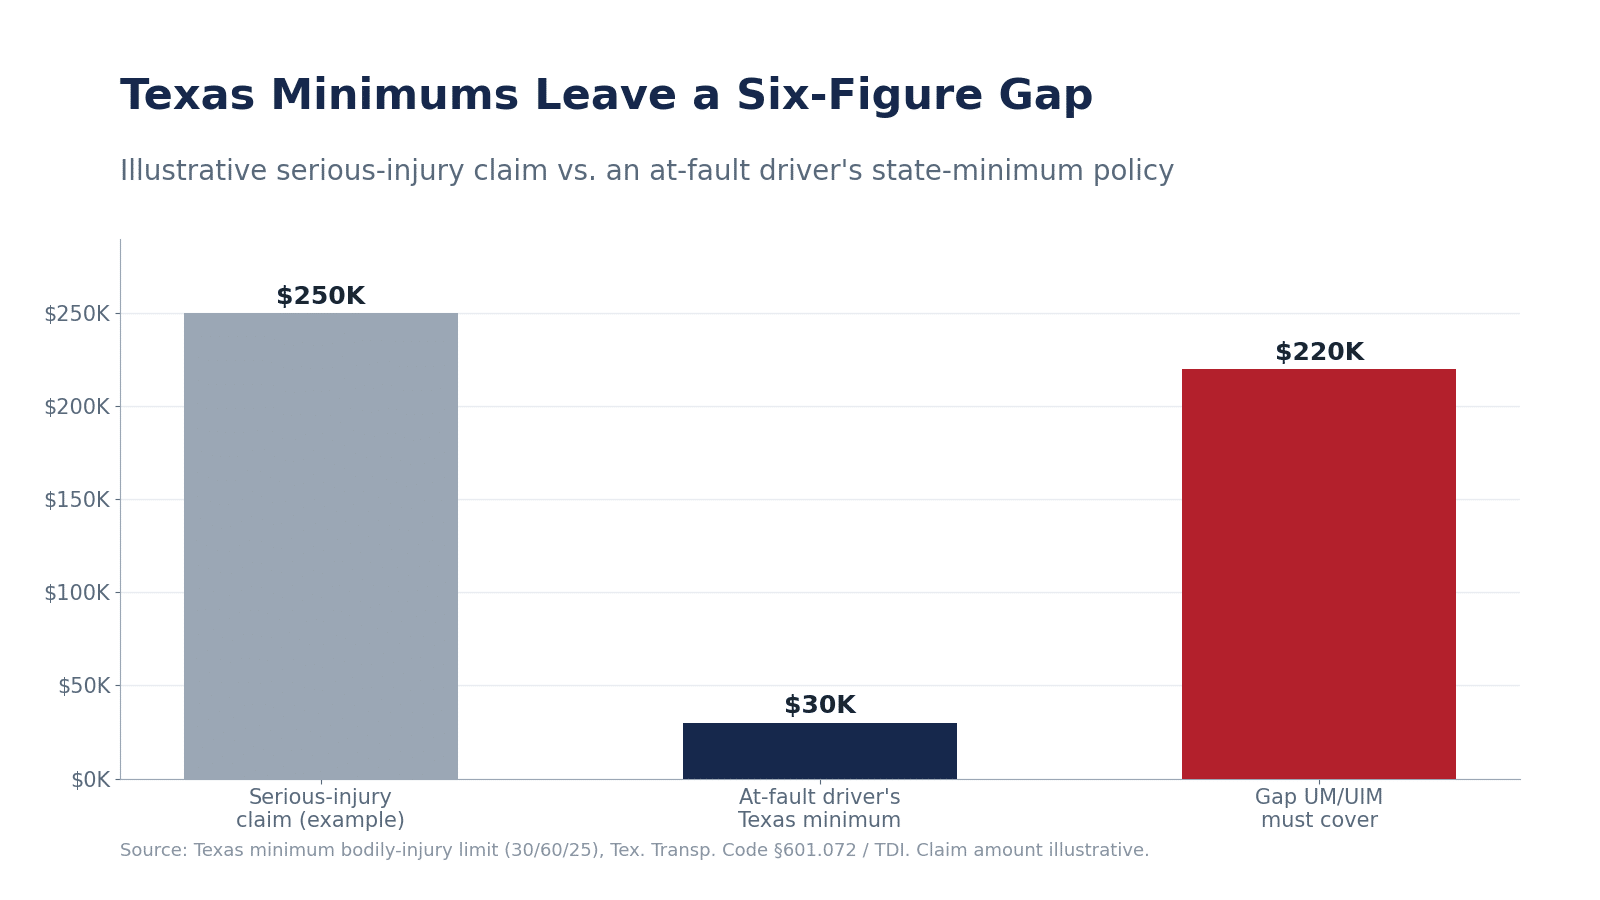
Esto es lo más común — y más vistas — situación. Texas sólo requiere que los conductores lleven límites mínimos de responsabilidad 30/60/25: $30.000 por persona lesionada, $60.000 por accidente, y $25.000 en daños de propiedad. Cuando un accidente grave te deja con cirugía, pérdida de ingresos y cuidado a largo plazo, un $30.000 políticas mínimas desaparecen casi instantáneamente. La cobertura motorista asegurada llena esa brecha, pagando la diferencia entre lo que cubre la política del conductor a la culpa y lo que sus lesiones realmente valen, hasta su propio límite UIM.
¿Tengo que demandar a mi propia Compañía de Seguros?
A menudo, sí. — y no es nada personal; es como se construye el sistema UM/UIM de Texas. In Brainard v. Trinity Universal Insurance Co., 216 S.W.3d 809 (Tex. 2006), el Tribunal Supremo de Texas sostuvo que un asegurador motrizista debe nada hasta que el asegurado obtenga una sentencia que establezca la responsabilidad del otro conductor y el estado asegurado. En términos claros, su asegurador puede sentarse hasta que un tribunal (o un acuerdo vinculante) arregle quién fue culpable y cuánto son sus daños. Es por eso que con frecuencia presentamos una demanda para establecer esos hechos — y el Tribunal Supremo de Texas ha confirmado que puede traer un declaratoria-judgment action contra su propio portador para hacer exactamente eso (En re Farmers Texas County Mutual Insurance Co.621 S.W.3d 261 (Tex. 2021)). Texas incluso establece donde se presenta la demanda: una acción UM/UIM debe ser llevada en el condado donde usted vivió en el momento del accidente (Tex. Ins. Code § 1952.110) — para nuestros clientes de Houston, que son típicamente los tribunales de distrito del condado de Harris, con algunas disputas escuchadas en el Tribunal de Distrito de EE.UU. para el Distrito Sur de Texas, División de Houston.
Su asegurador no es su amigo en una reclamación UM/UIM. La misma empresa que pagas primas para convertirse en la fiesta tratando de pagarte lo menos posible. Tener su propio abogado nivela el campo.
¿Mis tasas de seguro subirán si presento una reclamación UM/UIM?
Rellenar una reclamación UM/UIM significa usar la cobertura que ya pagó después de un accidente no causaronUsted no era el conductor a la culpa — el conductor no asegurado o asegurado era. Los aseguradores de Texas generalmente no pueden cobrar o negarse a renovarlo debido a una reclamación no por culpa, y muchos conductores se sorprenden por aprender la cobertura que dudan en utilizar es la misma cobertura que compraron para este momento exacto. Cada política y transportista es diferente, por lo que estamos contentos de revisar el suyo y explicar lo que esperar antes de presentar.
¿Cuánto tiempo tengo que presentar una reclamación UM/UIM en Texas?
Aquí es donde las reclamaciones UM/UIM se ponen difíciles. Porque la reclamación es una contrato demanda contra su propio asegurador, el plazo de incumplimiento de contrato de Texas cuatro años aplicableTex. Civ. Prac. " Rem. Code § 16.004) — más tiempo que el plazo de dos años para demandar directamente al conductor a cargo (§ 16.003). Pero no cuentes con los cuatro años completos. Su propia política casi siempre requiere aviso previo de la caída y su cooperación, y un aviso perdido o una disposición de limitación de políticas puede prohibir su reclamación mucho antes de pasar cuatro años. Debido a que los hechos de choque subyacentes todavía tienen que ser probados, el curso más seguro es tratar el reloj de dos años como su fecha límite de trabajo y ponerse en contacto con nosotros inmediatamente.
¿Qué es mi Houston UM/UIM Claim Worth?
Tu reclamación vale la pena daños completos — facturas médicas, atención futura, pérdida de ingresos y capacidad de ganancia, y dolor y sufrimiento — hasta sus límites UM/UIM, después de acreditar cualquier cosa que el asegurador del conductor a la culpa pague. Dos reglas de Texas dan forma al número. Primero, tu asegurador recibe un acreedor (depósito) por la cantidad recuperada del conductor a la culpa, por lo que UIM paga la brecha por encima de ella. Segundo, Texas generalmente lo hace no permitir "apilar" de UM/UIM limita de políticas separadas para multiplicar su recuperación. documentamos el valor total de sus lesiones — y empujar más allá de la valoración de bajo balón del asegurador — así que los límites de política por los que pagaste no quedan en la mesa.
¿Qué pasa si yo estaba en parte por la culpa del Crash?
Aún puedes recuperarte, siempre y cuando no fueras culpable. Usos de Texas responsabilidad proporcional (Tex. Civ. Prac. " Rem. Code § 33.001): sólo está prohibido si más del 50% por culpa, y de lo contrario su recuperación se reduce por su porcentaje de culpa. Porque una reclamación UM/UIM se vuelve a probar otro La culpa del conductor, los aseguradores a menudo intentan cambiar la culpa sobre ti para reducir lo que deben. Construimos el caso con la evidencia de fallos para evitar que tu parte de culpa sea exagerada.
Nuestros resultados en casos de lesiones graves
Los Fiscales de Lesiones del Sur han recuperado asentamientos de seis cifras en casos de lesiones graves, incluyendo múltiples resultados de seis cifras para clientes dañados por la negligencia de otros y una $175.000 de recuperación en un caso de incendio de vehículos. Cada caso es diferente, y estos resultados reflejan hechos y lesiones específicas.
Los resultados anteriores no garantizan ni predicen un resultado similar en ningún caso futuro.
¿Por qué las víctimas UM/UIM de Houston eligen Fiscales de Lesiones del Sur
Las reclamaciones motoristas no aseguradas y aseguradas son ganadas por abogados que conocen Brainard reglas frías, documentar el valor total de sus lesiones, y están listos para presentar demandas contra un asegurador que se niega a pagar con justicia. Trabajas directamente con abogados, y no pagas nada a menos que ganemos. También manejamos el resto de su caso — de la Accidente de coche de Houston o collisión de extremo trasero reclamación a accidente de camión o muerte por negligencia materia — y usted puede aprender más sobre esta cobertura en nuestra amplia no asegurado abogado de accidentes de motorista página.
Oficina de Houston: 340 N Sam Houston Parkway E, Suite A1045, Houston, TX 77060
Teléfono: 346-299-8430 · 800-224-5546
Servir el condado Harris y la mayor zona de metro de Houston. Nuestra firma tiene su sede en Memphis y representa clientes lesionados en Tennessee, Mississippi, Arkansas, Texas, Kentucky y Georgia.
Sin cargo a menos que ganemos. La consulta es gratuita, y avanzamos los costos de investigar su caso.
Preguntas frecuentes sobre el motorista no asegurado de Houston
¿Qué es la cobertura motorista no asegurada o asegurada en Texas?
Es una parte de su propia póliza de auto que paga sus pérdidas de lesiones cuando el conductor a la culpa no tiene seguro, demasiado pequeño seguro, o huyó de la escena. Los aseguradores de Texas deben ofrecerlo, y solo vas sin ella si rechazaste la cobertura por escrito.
¿La cobertura motorista no asegurada cubre un atropello en Texas?
Sí. Un conductor de éxito y funcionamiento se trata como no asegurado, por lo que su cobertura UM puede aplicarse. Para un vehículo no identificado, Texas requiere un contacto físico real entre el vehículo atropellado y usted o su coche, y usted debe reportar el accidente a la policía de inmediato.
¿Tengo que demandar a mi propia compañía de seguros por una reclamación UIM?
A menudo sí. Bajo Brainard v. Trinity Universal Insurance Co., su asegurador no debe nada en una reclamación UIM hasta que un juicio establezca la culpa del otro conductor y el estado asegurado, por lo que con frecuencia presentamos el traje — incluyendo una acción declaratoria-juicio contra su propio portador — para establecer esos hechos.
¿Mis tasas de seguro subirán si uso mi cobertura UM/UIM?
Usted está usando la cobertura que ya pagó después de un accidente que no causó. Los aseguradores de Texas generalmente no pueden cobrar o negarse a renovarle por una reclamación no por culpa. Cada política es diferente, por lo que estamos contentos de revisar el suyo antes de presentar.
¿Cuánto tiempo tengo que presentar una reclamación UM/UIM en Texas?
A UM/UIM claim is a contract claim with a four-year deadline under Tex. Civ. Prac. " Rem. Code § 16.004. Pero su política generalmente requiere un aviso rápido, y el plazo de dos años se aplica para demandar al conductor a petición, por lo que es más seguro actuar dentro de dos años y notificar inmediatamente a su asegurador.
¿Y si el conductor a la culpa tenía seguro pero no lo suficiente?
Esa es una reclamación infravalorista. Después de agotar los límites del controlador predeterminado, su cobertura UIM paga la diferencia entre esa cantidad y sus daños completos, hasta su límite UIM. Texas sólo requiere 30/60/25 límites mínimos, por lo que las lesiones graves a menudo los exceden.
¿Puedo recuperar los beneficios UM/UIM si fui en parte culpable?
Sí, a menos que fueras más del 50% de culpa. Bajo la regla de responsabilidad proporcional de Texas, su recuperación se reduce por su porcentaje de culpa y se bloquea sólo si usted era más de la mitad responsable del accidente.
¿Puedo apilar la cobertura UM/UIM de más de una política en Texas?
Generalmente no. Texas no permite apilar límites UM/UIM a través de políticas separadas en la mayoría de las situaciones, y su asegurador recibe un crédito por lo que el piloto a la falla paga. El resultado exacto depende de su lenguaje de política, que podemos revisar.
¿Cuánto cuesta contratar a un abogado motorista sin seguro de Houston?
Nada delante. Trabajamos en contingencia, así que no pagas ninguna cuota de abogado a menos que recuperemos dinero para ti, y la consulta inicial es gratuita.
¿Un conductor no asegurado o asegurado en Houston? Habla con un abogado UM/UIM hoy. Call 346-299-8430 o 800-224-5546, o alcanzarnos a través de nuestro página de contacto para una consulta gratuita y sin obligación. No pagas honorarios a menos que ganemos.
Inicie la evaluación gratuita de su caso
Cuéntenos lo que ocurrió y le devolveremos la llamada, normalmente en cuestión de minutos durante el horario de atención. Consulta gratuita; no cobramos honorarios a menos que ganemos.
Esta página es información legal, no asesoramiento legal, y no crea una relación abogado-cliente. Los resultados dependen de los hechos específicos de cada caso. Para asesorar sobre su situación, hable con un abogado licenciado.

